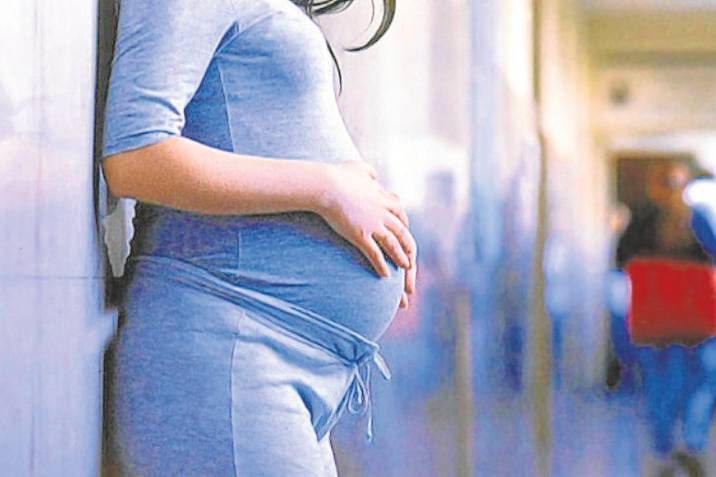
Según la encuesta de UNFPA y Voices, el 57% de las personas entre 18 y 45 años desearían tener más hijos. Razones económicas y cambios culturales inciden a la hora de tomar decisiones.


Detrás de los fríos indicadores del sistema financiero se esconde una realidad cotidiana alarmante: miles de familias en Argentina recurren al crédito no para adquirir bienes durables o concretar proyectos, sino para cubrir consumos esenciales de subsistencia, como la compra de alimentos, medicamentos y el pago de servicios básicos. Esta dinámica de endeudamiento para comer ha llevado a los hogares a un círculo de morosidad recurrente que los planes de refinanciación tradicionales no logran resolver.
Según datos del sector bancario, cerca del 30% de los clientes que aceptaron planes para refinanciar sus compromisos financieros volvieron a caer en mora. La reincidencia demuestra que el problema de fondo no es la falta de voluntad de pago, sino la erosión sistemática del ingreso real frente al costo de vida. La imposibilidad de sostener las cuotas se produce incluso en sectores que intentaron regularizar su situación pero cuyos salarios quedan mes a mes por detrás de la inflación.
El fenómeno es todavía más gravoso fuera de la banca tradicional. Ante el agotamiento de los límites en las tarjetas de crédito bancarias, cada vez más familias se vuelcan al crédito no bancario y a plataformas fintech, donde la morosidad escala a niveles de entre el 25% y el 30%. Este circuito informal o alternativo aplica costos financieros sensiblemente mayores, lo que termina asfixiando las economías domésticas y atrapando a los sectores vulnerables en una espiral de deudas impagables.
El estancamiento del poder adquisitivo y el costo de financiamiento transformaron al crédito en un paliativo temporal de la pobreza en lugar de un instrumento de desarrollo. Mientras el sistema financiero restringe el acceso y endurece las condiciones ante el riesgo de cobro, las familias quedan acorraladas entre el ajuste de sus necesidades primarias y la exigencia de compromisos financieros insostenibles.
En este marco de fragilidad social, la discusión política sobre el sobreendeudamiento de los hogares llega al Congreso de la Nación. En la agenda legislativa coexisten propuestas que van desde fijar topes a las tasas de interés y establecer límites a las cuotas en relación con el salario, hasta iniciativas enfocadas en transparentar el costo financiero total de los créditos. El debate expone la urgencia de abordar la morosidad no como un mero desajuste técnico del sistema, sino como la manifestación directa de una crisis social de subsistencia.